대부분의 사람에게 이름조차 낯선 소수의 기업이 전 세계 거의 모든 바퀴, 스핀들, 기어박스와 터빈의 회전을 뒷받침합니다. 시장 선두 기업인 SKF는 소수의 대형 제조사가 세계 구름 베어링 시장의 약 절반을 차지하고, 중국 생산업체가 약 4분의 1을 더 차지한다고 추정합니다(SKF 투자자 정보). 하지만 흔히 접하는 "베어링 제조사 순위"는 작성 시점과 출처가 없고 이러한 중국 기업을 제외하는 경우가 많습니다.
이 가이드는 출처로 확인할 수 있는 매출을 기준으로 주요 업체의 순위를 제시하고 중국 시장의 실상을 설명합니다. 또한 구매를 목적으로 정보를 찾는 독자를 위해 공급업체를 실제로 선정하고 검증하는 방법까지 다룹니다.
핵심 요약
- 프리미엄 등급은 "빅 8"입니다. SKF(스웨덴), 셰플러/FAG/INA(독일), 일본의 NSK, NTN, JTEKT/Koyo, MinebeaMitsumi, 그리고 미국의 Timken과 RBC입니다. SKF는 베어링 전문 제조사 중 최대 규모로, 2024 회계연도 987억 스웨덴 크로나(약 93억 달러)를 기록했습니다(SKF 2024 연간 결산 보고서).
- 단순한 순위 목록은 그룹 매출을 기준으로 JTEKT와 MinebeaMitsumi를 SKF보다 높게 배치합니다. 그러나 그 매출의 대부분은 베어링이 아니라 스티어링, 모터와 전자 부품에서 나옵니다. 비교 가능한 베어링 사업 규모로 순위를 매기면 SKF가 1위입니다.
- 중국 제조사가 전 세계 베어링 시장의 약 4분의 1을 차지(SKF, 2025)하는데도 대부분의 목록은 이들을 빼놓습니다. 중국 베어링 산업은 2024년 약 2,315억 위안(약 320억 달러) 매출과 337억 개 생산을 기록했습니다(CBIA, 인민일보 인용).
- 중국의 주요 업체는 ZWZ/와팡뎬(1938년에 설립된 중국에서 가장 오래된 업체), HRB/하얼빈, LYC/뤄양, C&U 그룹이며, 전체 제조사 수는 약 3,000개에 이릅니다.
- "가장 큰 업체"가 항상 "가장 적합한 업체"는 아닙니다. 적용 분야에 품질 등급을 맞추어야 합니다. 중요한 고속·정밀 용도에는 프리미엄 브랜드를, 표준 부품에서 비용 대비 성능이 중요하면 인증된 OEM을 선택하되 공급업체를 검증하고 위조품 유통 경로를 피해야 합니다(2021년 위조품 거래액 약 4,670억 달러, OECD/EUIPO).
세계 최대 베어링 제조사는 어떤 기업인가?
세계 최대 베어링 제조사는 SKF(스웨덴), 셰플러 그룹(독일), 일본의 NSK, NTN, JTEKT, MinebeaMitsumi, 그리고 미국의 Timken과 RBC입니다. 베어링 전문 제조사 가운데 SKF가 선두이며 2024 회계연도 순매출 987억 스웨덴 크로나(약 93억 달러)를 기록했습니다(SKF 2024 연간 결산 보고서). 이들 소수의 대형 업체가 함께 시장의 약 절반을 차지합니다.
이들을 "빅 8"이라 부를 수 있습니다. 고장 비용이 큰 용도에서 엔지니어가 우선 검토하는 기업으로, 프리미엄 브랜드 등급을 대표합니다. 다만 대부분의 순위에서 반복되는 함정이 하나 있으므로 수치를 보기 전에 구분해야 합니다.
그 함정은 그룹 매출과 베어링 매출의 혼동입니다. JTEKT는 약 1조 9,000억 엔, MinebeaMitsumi는 약 1조 5,000억 엔의 그룹 매출을 보고하므로 SKF보다 훨씬 커 보입니다. 그러나 베어링 제조 사업만 비교하면 그렇지 않습니다. JTEKT 매출의 대부분은 자동차 스티어링과 공작기계, MinebeaMitsumi 매출의 대부분은 모터와 전자기기에서 나옵니다. 비교 가능한 베어링 사업 규모에서는 SKF가 1위이며 일본의 베어링 중심 기업과 Timken이 뒤를 잇습니다.
비교 가능한 매출 기준 베어링 제조사 순위(2024 회계연도, 달러):
| 제조사 | 본사 | 비교 가능 베어링 매출 | 기준 |
|---|---|---|---|
| SKF | 스웨덴 | 약 93억 달러 | 베어링 전문(그룹 순매출) |
| NTN | 일본 | 약 55억 달러 | 베어링 중심(그룹 매출) |
| NSK | 일본 | 약 53억 달러 | 베어링 중심(그룹 매출) |
| Timken | 미국 | 약 46억 달러 | 베어링 + 동력 전달 |
| RBC | 미국 | 약 18억 7,000만 달러 | 정밀 베어링 |
그룹 매출의 대부분이 베어링 이외 사업에서 발생하므로 제외: 셰플러 182억 유로(Vitesco 포함), JTEKT 약 1조 9,000억 엔(스티어링/공작기계), MinebeaMitsumi 약 1조 5,000억 엔(모터/전자기기). 출처: SKF 2024 연간 결산 보고서와 stockanalysis.com에 수록된 NSK, NTN, Timken 및 RBC 공시 자료. RBC 수치는 2026년 3월 종료 회계연도 기준.
다른 순위에서는 보기 어려운 이 표의 실제 수치는 각각 공시 자료에서 추적해 확인할 수 있습니다. 이들 기업은 대체로 깊은 홈 볼 베어링, 테이퍼 롤러 베어링, 자동 조심 롤러 베어링과 특수 베어링 등 비슷한 베어링 종류를 생산합니다. 차이를 만드는 요소는 사업 규모, 정밀 가공 역량과 가격입니다.
세계 8대 베어링 제조사 프로필
빅 8은 프리미엄 브랜드 등급을 대표하며 제품 데이터시트가 업계의 기준이 되는 여덟 기업입니다. 아래에서 설립 연도, 본사, 최신 매출과 전문 분야를 살펴봅니다. 2024 회계연도에는 SKF의 베어링 전문 매출이 단일 경쟁사 가운데 가장 컸습니다(SKF 2024 연간 결산 보고서).
SKF(스웨덴, 1907년 설립). 세계 최대 베어링 전문 제조사입니다. 구름 베어링과 함께 씰, 윤활 시스템과 상태 모니터링 제품을 공급합니다. 2024 회계연도 순매출은 987억 스웨덴 크로나(약 93억 달러)로 사상 최고였던 2023년보다 약 5% 감소했습니다. 산업 부문은 약 695억 크로나, 자동차 부문은 약 293억 크로나였습니다.
셰플러 그룹(독일. FAG 베어링 라인은 1883년 슈바인푸르트에서 프리드리히 피셔가 발명한 볼 연삭 기술로 거슬러 올라갑니다). FAG와 INA 브랜드로 자동차 및 산업 분야를 아우릅니다. 2024 회계연도 매출은 182억 유로이지만, Vitesco 합병이 2024년 10월에 완료되어 이 수치에는 이제 대규모 비(非)베어링 전자 사업이 포함되어 있습니다. 베어링 매출이 아니라 그룹 매출로 이해해야 합니다.
NSK(일본, 1916년 설립). 일본에서 가장 오래된 베어링 제조사입니다. 정밀·자동차용 베어링과 스티어링 시스템을 생산합니다. 2024 회계연도(2025년 3월 종료) 매출은 약 7,967억 엔(약 53억 달러)입니다.
NTN(일본, 1918년 설립). 베어링과 등속 조인트를 만듭니다. 2024 회계연도(2025년 3월 종료) 매출은 약 8,256억 엔(약 55억 달러)으로, 매출 기준으로는 일본 베어링 중심 기업 중 근소하게 가장 큽니다.
JTEKT / Koyo(일본. Koyo Seiko는 1921년 설립, JTEKT는 2006년 합병으로 출범). 복합기업입니다. 스티어링 시스템, 공작기계, 드라이브라인이 약 1조 9,000억 엔의 그룹 매출을 좌우합니다. Koyo는 베어링 사업부로, 그 총액의 일부일 뿐 전체가 아닙니다.
MinebeaMitsumi / NMB(일본, 1951년 설립). 하드디스크, 치과용 드릴과 항공우주 계기에 들어가는 미니어처 및 계측기용 정밀 볼 베어링 분야의 세계 선두 업체입니다. 다만 약 1조 5,000억 엔에 이르는 그룹 매출의 대부분은 모터와 전자기기에서 발생합니다.
Timken(미국, 1899년 설립). 테이퍼 롤러 베어링 전문 업체이며 대규모 동력 전달 사업도 운영합니다. 2024 회계연도 매출은 약 46억 달러입니다. 현대적인 테이퍼 롤러 베어링을 사실상 Timken이 개발했습니다.
RBC Bearings(미국). 항공우주, 방위 및 산업용 정밀 베어링을 생산하며 고사양 용도의 롤러 베어링과 미끄럼 베어링에 강점이 있습니다. 2026년 3월 종료 회계연도 매출은 약 18억 7,000만 달러입니다.
흔히 인용되는 매우 큰 "베어링" 매출은 대개 베어링이 여러 사업부 중 하나인 복합기업의 그룹 수치입니다. JTEKT와 MinebeaMitsumi도 뛰어난 엔지니어링 기업이지만 매출 표에서는 사업 범위를 주의 깊게 확인해야 합니다. 프리미엄 브랜드보다 비용 대비 성능이 좋은 대안을 찾는 구매자에게는 인증된 중국 OEM이 선택지가 되며, 이때는 브랜드명보다 단계별 소싱 절차가 더 중요합니다.
중국 베어링 제조사: 순위에서 빠진 시장의 4분의 1
중국 제조사는 세계 베어링 시장의 약 4분의 1을 차지하지만(SKF), 대부분의 순위는 이들을 제외하거나 별다른 설명 없이 9–10위에 배치합니다. 2024년 중국 베어링 산업은 337억 개를 생산하고 약 2,315억 위안(약 320억 달러)의 매출을 기록했으며 생산량은 전년 대비 17.3% 증가했습니다(CBIA, 인민일보 인용). 주요 업체는 ZWZ, HRB, LYC와 C&U입니다.
이들은 실제로 어떤 기업일까요?
ZWZ / 와팡뎬 베어링 그룹(랴오닝성, 1938년 설립). 중국 베어링 산업의 발상지이자 가장 오래된 제조사입니다. 풍력, 철도, 중장비용 대형 및 초대형 베어링에 강점이 있습니다. 상장 자회사만 검증 가능한 매출을 공시하므로, "그룹 전체" 수치는 신중히 받아들여야 합니다.
HRB / 하얼빈 베어링(헤이룽장성). ZWZ, LYC와 함께 전통적인 3대 국영 제조사로 꼽히며 중국 내에서 꾸준히 최상위권으로 평가됩니다. 영문으로 공개된 신뢰할 만한 연결 매출 자료가 없으므로 숫자보다는 시장 위상과 전문 분야로 설명하는 편이 정확합니다.
LYC / 뤄양 베어링(허난성, 1954년 설립). 중국에서 가장 폭넓은 제품군을 보유하며 직경 약 10 mm부터 13,500 mm까지 선회 링과 정밀 베어링을 생산합니다. 중국에서 가장 탄탄한 베어링 기술 인력 양성 기반도 갖추고 있습니다.
C&U 그룹(저장성, 1991년 설립). 생산량 기준 중국 최대 베어링 제조사로 널리 알려져 있으며 대규모 츠시-닝보 수출 클러스터를 기반으로 성장했습니다. 공개된 매출 수치는 신뢰도가 낮은 출처에서 인용되는 경우가 많으므로 확정값이 아니라 보도된 수치로만 보아야 합니다.
지역별 특화 분야를 보면 산업 구조가 드러납니다. 중국 동북부의 와팡뎬은 대형, 풍력 및 철도용 베어링에 강하고, 뤄양은 정밀 베어링과 선회 링이 중심입니다. 저장성 츠시-닝보 지역은 미니어처 깊은 홈 볼 베어링의 세계 최대 수출 기지이며, 산둥성 랴오청에는 케이지 생산과 유통업이 집중되어 있습니다. 이들 거점에서 약 3,000개 제조사가 운영됩니다(IBISWorld).
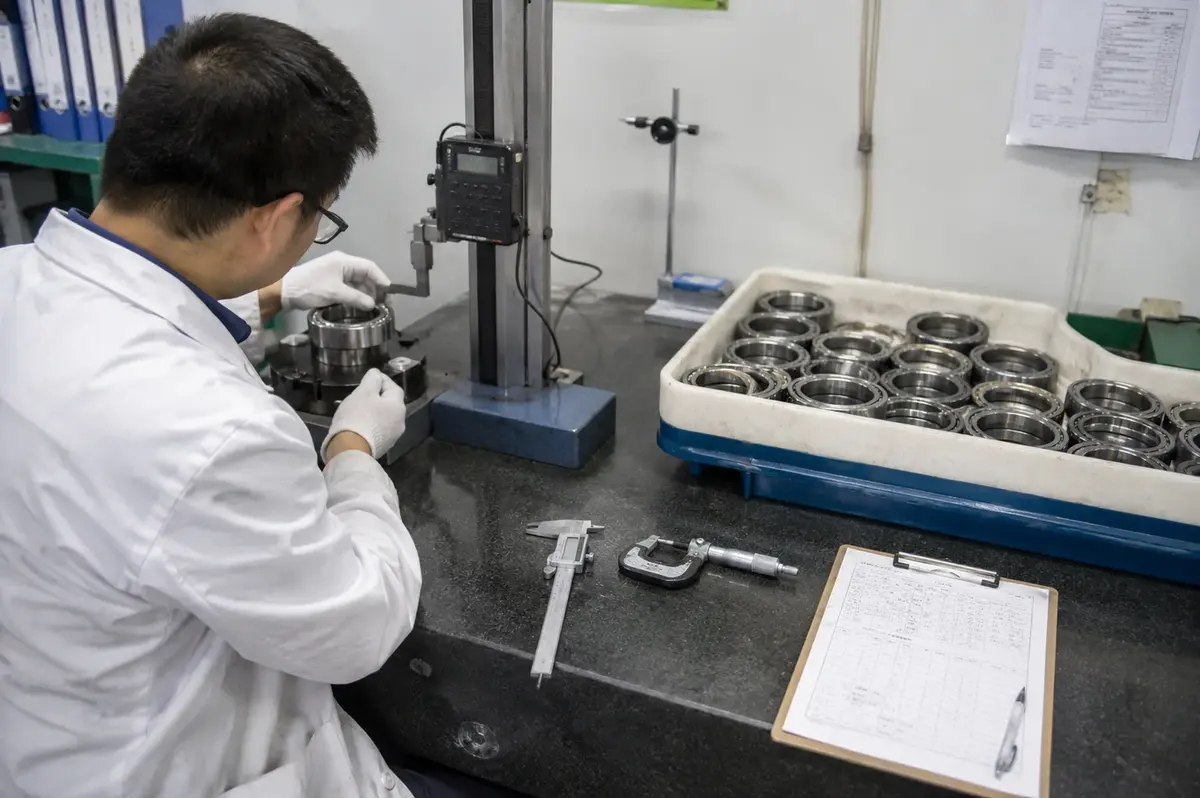
현지 제조업체의 관점에서 설명하면 ANDE도 세계 시장의 "나머지 4분의 1"을 구성하는 신뢰할 수 있는 대규모 중국 생산 기반의 일부로서, 인증된 품질과 우수한 비용 대비 성능을 제공합니다. 중국산이 세계 공급의 4분의 1을 차지한다는 점에서 예외적인 사례가 아닙니다. 구매자가 확인할 핵심은 중국 제조업체의 존재 자체가 아니라 검증된 제조사와 무역업체를 구분하는 방법이며, 체계적인 단계별 소싱 절차가 바로 이를 위한 것입니다. 위조 베어링을 피하는 방법도 별도 가이드에서 다룹니다.
국가 및 지역별 베어링 제조사
베어링 생산은 네 지역에 집중되어 있습니다. 세계적 제조사 수가 가장 많은 일본(NSK, NTN, JTEKT, MinebeaMitsumi, Nachi와 IKO), SKF와 셰플러가 있는 유럽, Timken과 RBC가 있는 미국, 대량 생산 기반인 중국입니다. 아시아 태평양은 수요 시장으로도 가장 커서 2025년 세계 수요의 약 41%를 차지합니다(Precedence Research).
일본에 빅 8 기업이 많은 배경에는 한 세기에 걸친 정밀 제조 문화와 고품질 베어링을 대량으로 요구해 온 자동차 및 공작기계 산업이 있습니다. 유럽의 두 대형 업체는 고급 엔지니어링 시장을 주도합니다. 미국의 두 업체는 뚜렷한 전문 분야에서 경쟁 우위를 확보했습니다. Timken은 테이퍼 롤러 베어링과 동력 전달, RBC는 항공우주 및 방위용 정밀 베어링에 강합니다. 중국은 대량 공급을 담당하면서 품질 수준도 빠르게 높이고 있습니다.
지역별 글로벌 베어링 시장(2025):
| 지역 | 글로벌 시장 점유율 | 주요 제조사 |
|---|---|---|
| 아시아 태평양 | 약 41% | NSK, NTN, JTEKT, MinebeaMitsumi, 중국 주요 업체 |
| 유럽 | 약 59% 중 일부 | SKF, 셰플러 |
| 북미 | 약 59% 중 일부 | Timken, RBC |
출처: Precedence Research, 베어링 시장, 2026. 아시아 태평양은 단일 지역 최대 시장이며, 유럽과 북미가 함께 나머지 대부분을 구성합니다.
기업의 역사도 중요한 요소입니다. 오래된 업체일수록 축적된 공정 지식이 깊습니다. Timken(1899), SKF(1907), NSK(1916)는 C&U(1991)가 설립되기 수십 년 전부터 열처리와 연삭 공정을 개선해 왔습니다. 이러한 선발 우위는 분명하지만 중국 제조사도 기존 선두 업체가 사용하는 독일 및 스위스산 연삭 설비에 투자하면서 격차를 해마다 줄이고 있습니다.
글로벌 베어링 시장 규모는 얼마나 되는가?
독립 시장조사기관들은 세계 베어링 시장을 2024–2025년 기준 약 1,300억~1,750억 달러로 추정하며, 2030–2035년 전망치는 약 930억~3,560억 달러에 걸쳐 있습니다. 이 차이는 오류가 아니라 조사 범위에서 발생합니다. 전체 베어링, 산업용 베어링 또는 구름 베어링만을 집계하는 등 기준이 다르기 때문입니다. Precedence Research는 전체 베어링 시장을 2025년 1,450억 달러에서 CAGR 9.4%로 성장해 2035년 3,560억 달러에 이를 것으로 추정합니다(Precedence Research).
"세계 베어링 시장 규모"라는 단일 수치는 조사 범위를 확인한 뒤 해석해야 합니다. 기관마다 측정 대상이 달라 결과가 약 3배까지 벌어집니다. Mordor Intelligence는 산업용 베어링만 추적해 2025년 약 550억 달러에서 2031년 약 930억 달러로 성장할 것으로 집계합니다(Mordor Intelligence). 자동차를 비롯한 여러 부문을 제외하므로 전체 베어링 시장 수치보다 훨씬 작습니다. 두 수치 모두 서로 다른 질문에 답합니다.
여러 출처에서 공통으로 나타나는 결론은 자동차가 가장 큰 단일 적용 분야이고, 롤러 베어링이 가장 큰 제품군이며, 공급업체 시장의 집중도가 높다는 점입니다. 구매자에게는 이 공급 집중도가 특히 중요합니다.
구름 베어링 시장 점유 구조(SKF의 시장 구조 추정치):
| 공급업체 그룹 | 대략적 점유율 | 구성 |
|---|---|---|
| 서구 + 일본 주요 업체 | 약 50% | 빅 8 브랜드군 |
| 중국 제조사 | 약 25% | ZWZ, HRB, LYC, C&U + 수출 OEM |
| 그 외 전체 | 약 25% | 지역 및 특수 제조사 |
출처: SKF 투자자 정보 시장 추정치, 2025. 점유율은 대략적인 시장 구조를 보여주는 값입니다. 중국은 세계 구름 베어링 공급의 4분의 1을 차지하며, 이는 비주류가 아닌 구조적인 점유율입니다.
부문별 시장 규모를 비교하려면 스러스트 베어링과 볼 베어링의 용도에서 전체 수치를 구성하는 적용 분야별 시장 자료를 확인할 수 있습니다.
프리미엄 브랜드와 가격 경쟁력 있는 OEM: 제조사 선정 방법
적합한 제조사가 반드시 가장 큰 업체인 것은 아닙니다. 적용 분야에 맞는 품질 등급을 제공하는 업체가 올바른 선택입니다. 고장 비용이 크거나 속도와 정밀도 조건이 매우 높다면 SKF, 셰플러, NSK 같은 프리미엄 브랜드를 선택할 이유가 있습니다. 표준 산업용 부품에서 비용 대비 성능이 중요하면 인증된 OEM이 합리적입니다. 중국 제조사가 이미 세계 베어링의 약 4분의 1을 공급하므로(SKF), 가격 경쟁력 중심의 제품군도 시장의 주류입니다.
프리미엄 브랜드는 고장 비용이 베어링 가격보다 훨씬 큰 경우에 적합합니다. 고속 공작기계 스핀들, 항공우주 및 안전 필수 용도, 극도로 높은 정밀도가 필요한 분야가 여기에 해당합니다. 엄격한 정밀도 등급을 지정한다면 프리미엄 업체의 공정 일관성과 세계적인 서비스망이 가격 차이를 정당화할 수 있습니다.
인증된 OEM은 일반 산업용 표준 깊은 홈 볼 베어링과 롤러 베어링, 가격에 민감한 대량 구매, 잘 만든 제품에 자체 브랜드를 적용하는 프라이빗 라벨 또는 OEM 프로그램에 적합합니다. 다만 "저렴한 제품"과 "비용 대비 가치가 높은 제품"은 다릅니다. 검증되지 않은 공급업체나 비공식 유통 경로에서는 품질이 급격히 떨어질 수 있으므로 다음 절의 검증 단계가 필요합니다.
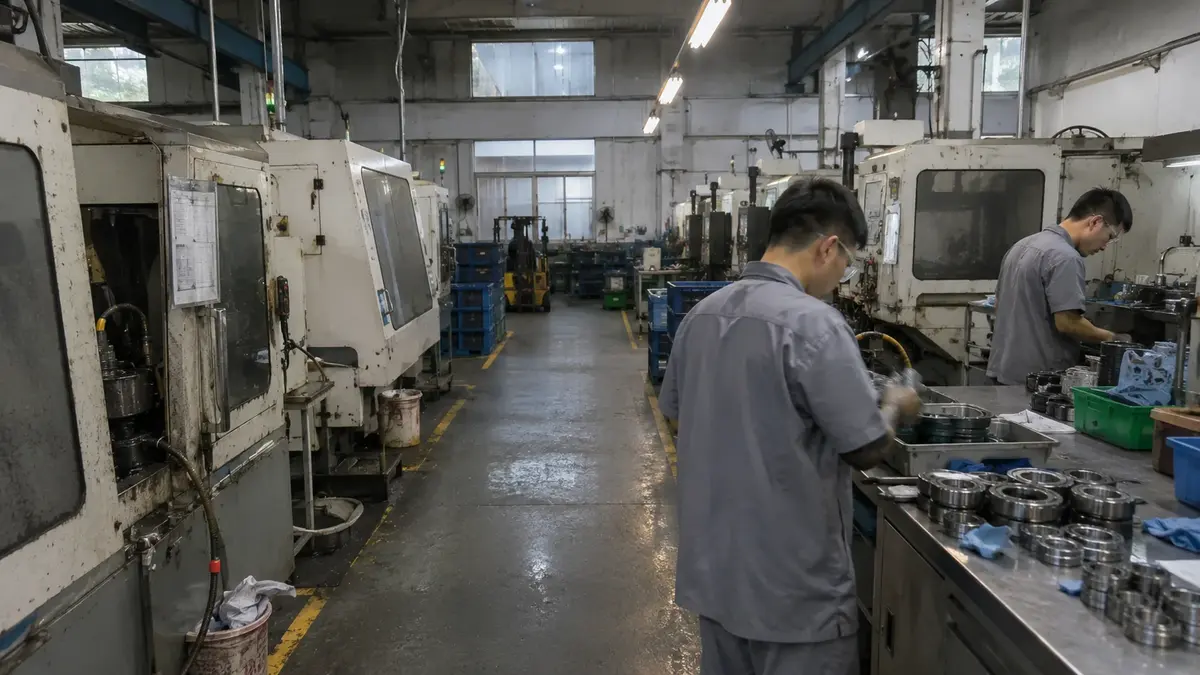
당사 생산 현장에서 확인하는 차이: 실제 OEM과 무역업체를 구분하는 기준은 견적 가격이 아니라 생산 공정입니다. 자체 열처리와 연삭, 제강사 성적서로 추적할 수 있는 베어링강(52100), 공정별 검사 단계가 필요합니다. 무역업체는 어떤 품번이든 견적할 수 있지만 제조사만 실제 생산 공정을 제시할 수 있습니다.
적용 분야에 맞는 등급 선택:
| 적용 조건 | 프리미엄 브랜드 | 인증된 OEM |
|---|---|---|
| 안전 필수 / 항공우주 | ✓ | — |
| 고속(>10,000 rpm) 또는 엄격한 정밀도 | ✓ | — |
| 표준 산업 용도, 일반 속도 | 선택 사항 | ✓ |
| 대량, 가격 민감 | — | ✓ |
| 프라이빗 라벨 / OEM 프로그램 | — | ✓ |
대부분의 산업 구매자는 아래 세 항목에 해당합니다. 이는 품질을 타협하는 것이 아니라 실제 고장 위험에 맞게 비용을 배분하는 것입니다. 깊은 홈 볼 베어링과 앵귤러 콘택트 볼 베어링 중 무엇을 선택할지, 또는 밀봉형과 실드형 중 무엇을 사용할지가 포장 상자의 브랜드명보다 사용 수명에 훨씬 큰 영향을 미칩니다.
베어링 제조사 검증 및 소싱 방법
어느 품질 등급을 선택하든 같은 기준으로 제조사를 검증하십시오. ISO 9001과 자동차용 IATF 16949 인증을 확인하고, 양산 전에 샘플을 승인하며, 최소 주문 수량(MOQ)과 납기를 확정하고, 추적 가능한 유통 경로로 구매해야 합니다. 유통 경로 확인은 단순한 서류 절차가 아닙니다. OECD와 EUIPO는 2021년 세계 위조품 거래액을 약 4,670억 달러, 세계 무역의 약 2.3%로 추산합니다(OECD/EUIPO).
구매 위험을 줄이는 공급업체 검증 항목은 다음과 같습니다.
- 인증은 주장에 그치지 말고 검증하십시오. ISO 9001 / IATF 16949 인증서 번호와 인증기관을 요청한 뒤 유효성을 직접 확인해야 합니다. PDF에 로고가 있다고 해서 인증된 것은 아닙니다.
- 샘플과 PPAP를 승인하십시오. 양산을 발주하기 전에 실제 샘플의 치수, 경도, 소음과 런아웃을 검사해야 합니다. 동일한 조건으로 비교할 수 있도록 견적 요청 전에 베어링 사양을 확정하십시오.
- 생산 능력과 납기를 확인하십시오. 공장이 첫 주문뿐 아니라 이후 일정도 맞출 수 있는지 확인해야 합니다.
- OEM / 프라이빗 라벨 역량을 확인하십시오. 자체 브랜드나 포장이 필요하면 사전에 협의해야 합니다. 전용 치공구와 MOQ가 달라질 수 있습니다.
- 추적성과 사후 지원을 확인하십시오. 강재 히트 번호까지 거슬러 올라가는 제품 추적성과 문제 발생 시 대응할 지정 담당자가 필요합니다. 중국산 제품은 위조품 압수 사례에서 큰 비중을 차지하므로 익명 온라인 장터가 아니라 검증 가능한 제조사에서 직접 구매하는 것이 가장 효과적인 방어책입니다.
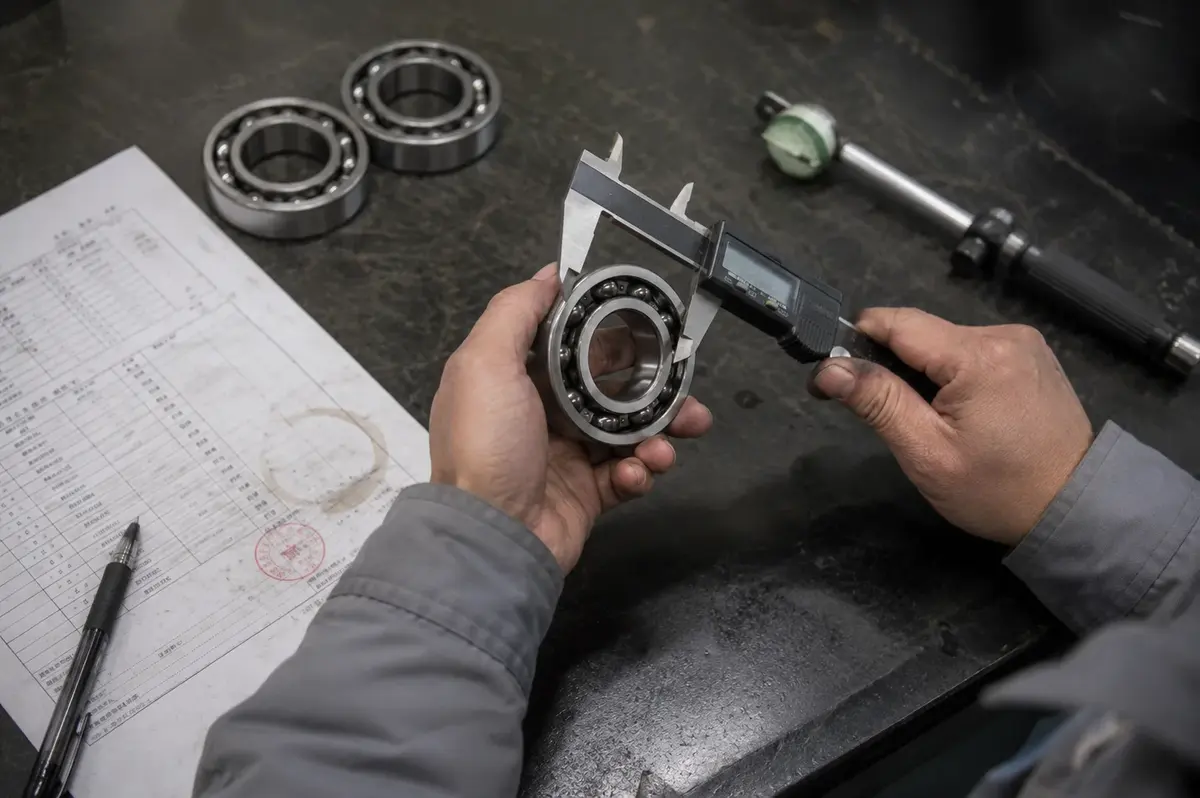
해외 구매자가 실제로 당사를 검증하는 방식: 신중한 구매자는 가격부터 묻지 않습니다. IATF 인증서와 감사 이력을 요청하고 자체 시험실에서 평가할 샘플을 요구하며, 치공구의 소유권과 생산 물량이 몰릴 때의 실제 납기를 확인합니다. "가장 저렴한 6205의 가격"만 묻는 구매자는 비공식 유통망에 빠지기 쉽습니다. 좋은 제조사는 이러한 까다로운 질문에 투명하게 답합니다.
위 내용은 해외에서 중국 베어링 공급업체 후보를 추리고 검증한 뒤 거래를 관리하는 전체 단계별 소싱 절차의 요약입니다.
결론 — 실제로 누구에게서 사야 하는가?
대부분의 해외 산업 구매자에게 정답은 순위 1위 기업이 아니라 제품에 맞는 품질 등급, 인증과 납기 능력을 갖춘 제조사입니다. 중요한 용도에는 프리미엄 브랜드를, 대량 구매에서 비용 대비 성능이 중요하면 검증되고 인증된 OEM을 선택하십시오. 중국 제조사가 세계 공급의 약 4분의 1을 차지하므로(SKF), 공급업체를 제대로 검증한다면 인증된 OEM 조달은 위험한 선택이 아니라 주류 방식입니다.
이 목록은 목적에 맞게 활용해야 합니다. 빅 8은 업계의 기술 기준을 제시하는 기업을 보여주고, 매출 표는 복합기업의 비베어링 매출을 제외했을 때 실제 베어링 사업 규모가 큰 기업을 보여줍니다. 중국 제조사 절은 가격 경쟁력 있는 공급 기반이 어디에 있는지 설명하며, 검증 체크리스트는 엔지니어링 팀에 근거를 제시할 수 있는 조달 판단으로 연결합니다.
ANDE는 OEM 및 프라이빗 라벨 프로그램, 자체 열처리와 연삭, 체계적인 품질 관리를 통해 해외 구매자에게 제품을 공급하는 인증된 중국 제조사입니다. 이 품질 등급이 적용 분야에 적합하다면 ANDE 베어링 제품군을 확인하고 견적 또는 OEM 프로그램을 문의하십시오. 먼저 전체 해외 소싱 가이드를 검토할 수도 있습니다.
자주 묻는 질문
Q: 세계 최대 베어링 제조사는 어디입니까?
순수 베어링 매출 기준으로는 스웨덴의 SKF가 최대이며, 2024 회계연도 순매출 987억 스웨덴 크로나(약 93억 달러)를 기록했습니다. 셰플러, JTEKT, MinebeaMitsumi는 더 큰 그룹 총액을 보고하지만, 여기에는 스티어링, 모터, 전자 같은 대규모 비베어링 사업이 포함되어 있어 동일 기준의 베어링 매출이 아닙니다. 비교 가능한 베어링 규모로 순위를 매기면 SKF가 1위입니다.
Q: 상위 10대 베어링 브랜드는 무엇입니까?
프리미엄 등급에는 SKF, 셰플러(FAG/INA), NSK, NTN, JTEKT(Koyo), Timken, MinebeaMitsumi(NMB)와 RBC가 있습니다. 여기에 중국의 ZWZ(와팡뎬)와 LYC(뤄양)를 더하면, 대부분의 목록에서 빠지는 중국 제조사의 약 25% 시장 점유율까지 반영한 근거 있는 10대 브랜드 목록이 됩니다.
Q: SKF, FAG, NSK 중 어떤 베어링 브랜드가 가장 좋습니까?
세 곳 모두 프리미엄 제조사이며 어느 업체가 가장 좋은지는 브랜드가 아니라 적용 분야에 따라 달라집니다. FAG(셰플러)는 자동차와 산업 분야, NSK는 정밀 베어링과 스티어링, SKF는 씰과 상태 모니터링을 포함한 폭넓은 제품군에 강합니다. 브랜드 선호만으로 고르지 말고 용도에 정밀도 등급과 베어링 형식을 맞추십시오.
Q: 중국 최대 베어링 제조사는 어디입니까?
주요 업체는 ZWZ(와팡뎬, 1938년 설립, 중국에서 가장 오래된 업체), HRB(하얼빈), LYC(뤄양, 1954년 설립), C&U 그룹(1991년 설립)이며, 전체 산업 기반은 약 3,000개 제조사로 구성됩니다. 중국 베어링 산업은 2024년 약 2,315억 위안(약 320억 달러)의 매출을 기록했으며 전 세계 시장의 약 4분의 1을 차지합니다.
Q: 베어링 공급업체는 어떻게 선정합니까?
적용 분야에 품질 등급을 맞춘 뒤, 등급과 관계없이 같은 방식으로 제조사를 검증하십시오. ISO 9001 / IATF 16949 인증을 확인하고 양산 전에 샘플을 승인하며 MOQ와 납기를 확정하고, 위조품을 피할 수 있도록 추적 가능한 경로로 구매해야 합니다. 단계별 소싱 절차를 따르면 이 과정을 반복 가능한 업무 절차로 만들 수 있습니다.