世界中の車輪、スピンドル、ギヤボックス、タービンのほぼすべてを動かしているのは、一般にはあまり名前を知られていない一握りの企業です。市場首位のSKFは、少数の大手メーカーが世界の転がり軸受市場のおよそ半分を占め、中国メーカーがさらに約4分の1を占めると推計しています(SKF投資家情報)。ところが、一般的な「軸受メーカーランキング」の多くには日付も出典もなく、中国企業もほとんど掲載されていません。
本ガイドでは、出典を確認できる売上高に基づいて主要企業を比較し、中国メーカーの実像も示します。さらに、購入を検討する読者に向けて、サプライヤーの選定方法と適格性の確認手順まで解説します。
要点まとめ
- プレミアム層はいわゆる「ビッグ8」です。SKF(スウェーデン)、シェフラー/FAG/INA(ドイツ)、日本のNSK、NTN、ジェイテクト/光洋、ミネベアミツミ、米国のティムケンとRBCが該当します。SKFは軸受を中核とするメーカーとして最大で、2024年度の売上高は987億スウェーデンクローナ(約93億米ドル)です(SKF 2024年通期決算報告書)。
- 十分に精査されていないランキングは、グループ売上高を使ってジェイテクトやミネベアミツミをSKFの上位に置きます。しかしそれらの総額の大半はステアリング、モータ、電子機器であり、軸受ではありません。同等の軸受規模で比較すればSKFが第1位です。
- 中国メーカーは世界の軸受市場のおよそ4分の1を占めています(SKF、2025年)が、大半のランキングは取り上げていません。中国の軸受産業は2024年に約2,315億元(約320億米ドル)の売上高と337億個の生産量を記録しました(CBIA、人民日報経由)。
- 中国の主要企業はZWZ/瓦房店(中国最古、1938年創業)、HRB/哈爾濱、LYC/洛陽、C&Uグループです。その背後には約3,000社に及ぶメーカーの集積があります。
- 「最大」が「自社に最適」とは限りません。品質区分を用途に合わせる必要があります。故障時の損失が大きい高速・高精度用途にはプレミアムブランドを、標準品でコストパフォーマンスを重視するなら認証取得済みのOEMを選びます。ただし、サプライヤーの適格性を確認し、模倣品の流通経路を避けることが前提です(2021年の模倣品取引額は約4,670億米ドル、OECD/EUIPO)。
最大の軸受メーカーはどこか?
世界最大の軸受メーカーは、SKF(スウェーデン)、シェフラーグループ(ドイツ)、日本のNSK、NTN、ジェイテクト、ミネベアミツミ、米国のティムケンとRBCです。SKFは軸受を中核とする企業群の首位で、2024年度の純売上高は987億スウェーデンクローナ(約93億米ドル)でした(SKF 2024年通期決算報告書)。少数の大手企業を合わせると、市場のおよそ半分を占めます。
本ガイドではこれらを「ビッグ8」と呼びます。故障時の損失が大きい用途で技術者がまず検討する、プレミアムブランド層を代表する企業です。ただし、他のランキングの多くが陥る比較上の落とし穴があります。数字を見る前に押さえておきましょう。
その落とし穴とは、グループ売上高と軸受売上高の違いです。ジェイテクトは約1.9兆円、ミネベアミツミは約1.5兆円を計上しているため、一見するとSKFを大きく上回ります。しかし、軸受メーカーとしての規模はそうではありません。ジェイテクトの売上高は主に自動車用ステアリングと工作機械、ミネベアミツミは主にモータと電子機器によるものです。比較可能な軸受事業の規模で見ると、SKFが第1位で、日本の軸受主体メーカーとティムケンが続きます。
比較可能な売上高による軸受メーカーランキング(2024年度、米ドル換算):
| メーカー | 本社 | 比較対象売上高 | 算定根拠 |
|---|---|---|---|
| SKF | スウェーデン | 約93億米ドル | 軸受中心(グループ純売上高) |
| NTN | 日本 | 約55億米ドル | 軸受主体(グループ売上高) |
| NSK | 日本 | 約53億米ドル | 軸受主体(グループ売上高) |
| ティムケン | 米国 | 約46億米ドル | 軸受+動力伝達 |
| RBC | 米国 | 約18.7億米ドル | 精密軸受 |
グループ売上高の大半が軸受以外の事業であるため除外:シェフラー182億ユーロ(Vitescoを含む)、ジェイテクト約1.9兆円(ステアリング/工作機械)、ミネベアミツミ約1.5兆円(モータ/電子機器)。出典:SKF 2024年通期決算報告書、NSK、NTN、ティムケン、RBCの開示資料(stockanalysis.com経由)。RBCの数値は2026年3月期。
この表の数値は、いずれも財務資料まで追跡できます。各社が製造するさまざまな種類の軸受は、深溝玉軸受、円すいころ軸受、自動調心ころ軸受、特殊軸受など、製品構成に大きな違いはありません。企業間の差を生むのは、規模、精密加工能力、価格です。
世界の「ビッグ8」軸受メーカー
ビッグ8は、プレミアムブランド層を代表し、その技術資料が業界の基準となる8社です。各社の創業年、本社、最新の売上高、得意分野を紹介します。2024年度時点では、SKF単独の軸受関連売上高が、いずれの競合企業も上回っています(SKF 2024年通期決算報告書)。
SKF(スウェーデン、1907年創業)。世界最大の軸受中心メーカーで、転がり軸受に加えてシール、潤滑、状態監視も手がけます。2024年度の純売上高は987億スウェーデンクローナ(約93億米ドル)で、過去最高だった2023年から約5%減少しました。内訳は産業向けが約695億スウェーデンクローナ、自動車向けが約293億スウェーデンクローナです。
シェフラーグループ(ドイツ。FAG軸受の系譜は、フリードリヒ・フィッシャーが1883年にシュヴァインフルトで発明した鋼球研削法までさかのぼります)。FAGとINAのブランドで、自動車と産業の両分野に展開しています。2024年度の売上高は182億ユーロですが、Vitescoとの合併が2024年10月に完了したため、この数字には大規模な非軸受の電子機器事業も含まれます。軸受売上高ではなく、グループ売上高として見る必要があります。
NSK(日本、1916年創業)。日本最古の軸受メーカーで、精密軸受、自動車用軸受、ステアリングシステムを手がけます。2024年度(2025年3月期)の売上高は約7,967億円(約53億米ドル)です。
NTN(日本、1918年創業)。軸受と等速ジョイントを製造しています。2024年度(2025年3月期)の売上高は約8,256億円(約55億米ドル)で、売上高では日本の軸受主体メーカーの中でわずかに最大です。
ジェイテクト/光洋(Koyo)(日本。光洋精工は1921年創業、ジェイテクトは2006年の合併で発足)。約1.9兆円のグループ売上高を、主にステアリングシステム、工作機械、ドライブラインが構成する複合企業です。光洋は軸受部門であり、グループ売上高の全額が軸受によるものではありません。
ミネベアミツミ/NMB(日本、1951年創業)。ミニチュア玉軸受と計器用玉軸受の世界大手で、ハードディスク、歯科用ドリル、航空計器に使われる極小の精密軸受を手がけます。ただし、約1.5兆円のグループ売上高の大半はモータと電子機器によるものです。
ティムケン(米国、1899年創業)。円すいころ軸受の専門企業で、大規模な動力伝達事業も展開しています。2024年度の売上高は約46億米ドルです。円すいころ軸受の近代的な形式を事実上生み出した企業です。
RBC Bearings(米国)。航空宇宙、防衛、産業向けの精密軸受を手がけ、厳しい使用条件に対応するころ軸受とすべり軸受に強みがあります。2026年3月期の売上高は約18.7億米ドルです。
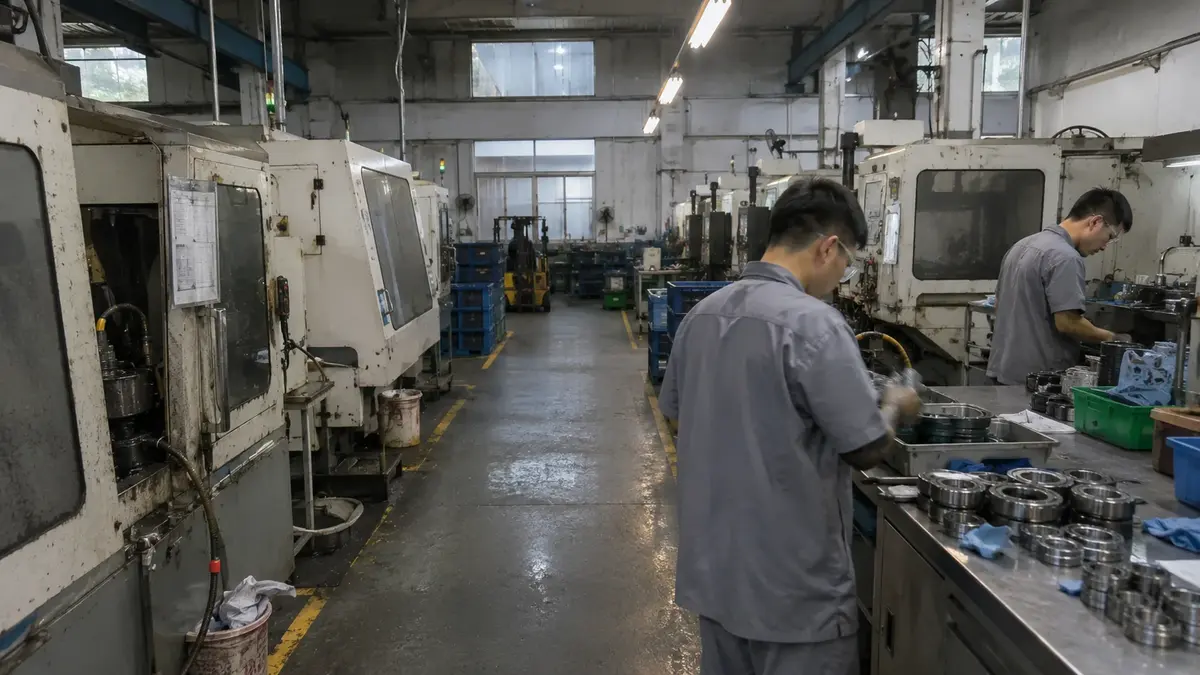
ここには共通する傾向があります。「軸受メーカー」の大きな売上高として引用される数字は、多くの場合、軸受が複数事業の一部門にすぎない複合企業のものです。ジェイテクトやミネベアミツミの技術力を否定する話ではありません。売上高の表を慎重に読むべきだということです。プレミアムブランドに代わる高コストパフォーマンスの選択肢として、認証取得済みの中国OEMがあります。その選定では、ブランド名よりも段階的な調達プロセスが重要です。
中国の軸受メーカー:見落とされる4分の1の市場
中国メーカーは世界の軸受市場のおよそ4分の1を占めています(SKF)が、大半の「トップ」ランキングは掲載しないか、背景説明もなく9~10位に置いています。2024年、中国の軸受産業は約2,315億元(約320億米ドル)の売上高と337億個の生産量を記録し、生産量は前年比17.3%増でした(CBIA、人民日報経由)。主要企業はZWZ、HRB、LYC、C&Uです。
彼らは実際、どういう企業なのでしょうか。
ZWZ/瓦房店軸承集団(遼寧省、1938年創業)。中国軸受産業の発祥地であり、その最古のメーカーです。風力、鉄道、重機械向けの大型・超大型軸受に強みがあります。検証可能な売上高を開示しているのは上場子会社のみのため、「グループ全体」の数字は慎重に扱ってください。
HRB/哈爾濱軸承(黒竜江省)。ZWZ、LYCと並ぶ、歴史的な国有「三大」メーカーの一角です。国内では一貫して最上位クラスと見なされています。英語で確認できる信頼性の高い連結売上高が公表されていないため、数字ではなく、業界での位置づけと得意分野で評価するのが適切です。
LYC/洛陽軸承(河南省、1954年創業)。中国で最も幅広い製品レンジを持ち、直径は約10 mmから13,500 mmに及び、旋回軸受や精密軸受も含みます。国内屈指の厚い軸受技術者層も擁しています。
C&Uグループ(浙江省、1991年創業)。生産量で中国最大の軸受メーカーと広く言われ、慈渓〜寧波の巨大な輸出クラスターを軸に成長してきました。その売上高の数字は信頼性の低い情報源で流通しているため、「確認済み」ではなく「伝えられるところによれば」として扱ってください。
中国の軸受産業は、地域ごとの集積を見ると理解しやすくなります。東北部の瓦房店は大型、風力、鉄道向け軸受、洛陽は精密軸受と旋回軸受の拠点です。浙江省の慈渓~寧波地域はミニチュア深溝玉軸受で世界最大の輸出拠点となり、山東省聊城の産業集積は保持器製造と商社機能を担います。こうした拠点全体で約3,000社のメーカーが操業しています(IBISWorld)。
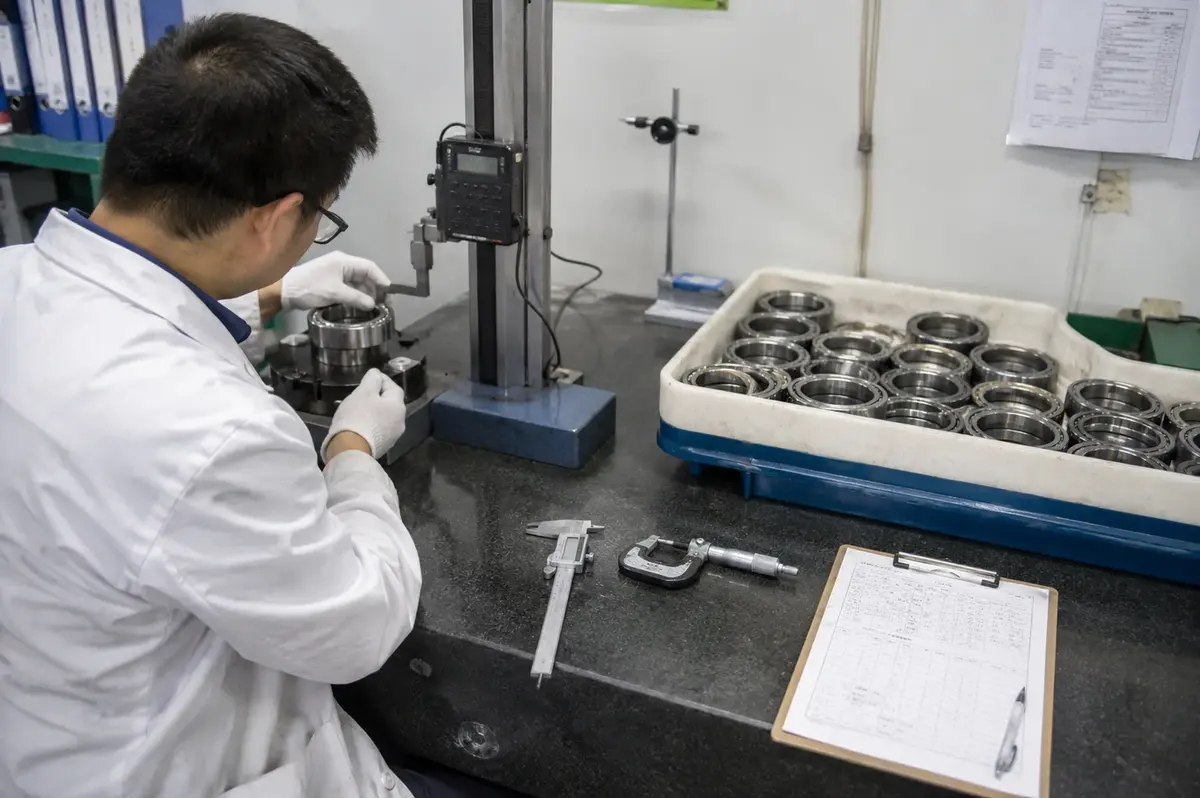
その中にいる当社の立場を率直に説明すると、ANDEは、市場の「もう一方の4分の1」を構成する実績ある大規模な製造基盤の一員として、認証に基づく品質と高いコストパフォーマンスを提供しています。これは特殊な存在だという主張ではなく、中国メーカーが世界供給の4分の1を担うという位置づけです。買い手が問うべきなのは、中国メーカーが信頼できるか否かを一括りにすることではなく、適格性を確認できるメーカーと商社をどう見分けるかです。そのために段階的な調達プロセスが必要になります。模倣品のリスクも現実にあり、模倣軸受を避ける方法についてはリンク先で解説しています。
国・地域別の軸受メーカー
軸受製造は4つの地域に集中しています。世界規模のメーカーが最も多い日本(NSK、NTN、ジェイテクト、ミネベアミツミ、不二越(Nachi)、IKO)、欧州(SKFとシェフラー)、米国(ティムケンとRBC)、量産拠点である中国です。アジア太平洋は市場としても最大で、2025年には世界需要の約41%を占めます(Precedence Research)。
日本企業がビッグ8の多くを占める背景には、1世紀にわたる精密加工の蓄積と、早くから高品質な軸受の量産を求めた国内の自動車産業・工作機械産業があります。欧州の2大メーカーは高度なエンジニアリング領域に位置します。米国の2社は強固な専門領域を持ち、ティムケンは円すいころ軸受と動力伝達、RBCは航空宇宙・防衛向け精密軸受に強みがあります。中国は量産を担い、品質面でも存在感を高めています。
地域別の世界軸受市場(2025年):
| 地域 | 世界市場シェア | 主要メーカー |
|---|---|---|
| アジア太平洋 | 約41% | NSK、NTN、ジェイテクト、ミネベアミツミ、中国主要メーカー |
| 欧州 | 残る約59%の一部 | SKF、シェフラー |
| 北米 | 残る約59%の一部 | ティムケン、RBC |
出典:Precedence Research、軸受市場、2026年。アジア太平洋は単一で最大の地域市場であり、欧州と北米が残りの大半を占めます。
企業の歴史も無視できません。老舗ほど深い工程知識を蓄積しています。ティムケン(1899年)、SKF(1907年)、NSK(1916年)は、C&U(1991年)の創業より数十年も前から熱処理と研削技術を磨いてきました。この先行優位は実在しますが、中国メーカーが既存大手と同じドイツ製・スイス製の研削ラインへ投資するにつれ、差は年々縮まっています。
世界の軸受市場はどれほど大きいか?
独立系調査会社は、世界の軸受市場を2024~2025年で約1,300億~1,750億米ドル、2030~2035年の予測を約930億~3,560億米ドルと見積もっています。この開きは誤差ではなく、対象範囲の違いによるものです。「全軸受」「産業用のみ」「転がり軸受のみ」では集計範囲が異なります。Precedence Researchは、全軸受市場を2025年に1,450億米ドル、2035年に3,560億米ドル、CAGRを9.4%と見積もっています(Precedence Research)。
単一の「世界軸受市場規模」という数字は、集計範囲を確認して読む必要があります。発行元によって約3倍の差が出るのは、測定対象が異なるためです。Mordor Intelligenceは産業用軸受だけを追跡し、2025年に約550億米ドル、2031年には約930億米ドルへ成長すると見積もっています(Mordor Intelligence)。自動車用途などを除くため、全軸受の市場規模より大幅に小さくなります。どちらも異なる問いに答えている数字です。
出典を通じて一貫しているのは、自動車が単一で最大の用途セグメントであること、ころ軸受が最大の製品カテゴリーであること、そしてサプライヤー側が高度に集中していることです。この集中度こそ、バイヤーにとって最も重要な数字です。
転がり軸受市場の供給構成(SKFによる推計):
| サプライヤー群 | 概算シェア | 該当企業 |
|---|---|---|
| 欧米+日本の主要メーカー | 約50% | ビッグ8のブランド層 |
| 中国メーカー | 約25% | ZWZ、HRB、LYC、C&U+輸出OEM |
| その他すべて | 約25% | 地域・専業メーカー |
出典:SKF投資家情報による市場推計、2025年。シェアは概算で、市場構造を示すためのものです。世界の転がり軸受供給の4分の1を中国メーカーが占めており、一時的または周辺的なシェアではありません。
市場を用途別に確認したい方は、スラスト軸受と玉軸受の用途に関するガイドをご覧ください。ここで示した総額を構成する、用途別の市場データを引用しています。
プレミアムブランドと高コストパフォーマンスOEMの選び方
適切なメーカーは、必ずしも最大手ではありません。品質区分が用途に合うメーカーです。故障時の損失が大きい場合や、極端な高速・高精度が必要な場合には、プレミアムブランド(SKF、シェフラー、NSK)の価格に合理性があります。コストパフォーマンスを重視する標準的な産業部品には、認証取得済みのOEMが有力な選択肢です。中国メーカーはすでに世界の軸受の約4分の1を供給しており(SKF)、高コストパフォーマンスの製品群は主流市場の一部です。
プレミアムブランドが有利なのは、故障による損失が軸受本体の価格をはるかに上回る用途です。高速工作機械主軸、航空宇宙、安全性が重要な用途、極めて高い精度を要する用途が該当します。厳しい精度等級を指定する場合は、ブランドメーカーの安定した工程能力と世界規模のサービス網が、価格差に見合う価値を持ちます。
認証取得済みのOEMが有利なのは、一般産業用の標準的な深溝玉軸受やころ軸受、価格を重視する量産品、高品質な部品へ自社ブランドを表示するプライベートブランド/OEMプログラムです。ただし、「安価」と「高コストパフォーマンス」は同義ではありません。適格性を確認していないサプライヤーやグレーマーケット経由では品質が崩れやすいため、次節の評価手順が重要になります。
当社の製造現場から: 実際のOEMメーカーと商社の違いは、見積価格ではなく、その前段の工程に表れます。具体的には、自社内の熱処理と研削、鋼材検査証明書によって追跡できる軸受鋼(52100)、各工程間の検査です。商社はどの品番でも見積もれますが、その製造工程を提示できるのはメーカーです。
用途に品質層を合わせる:
| 用途プロファイル | プレミアムブランド | 認証OEM |
|---|---|---|
| 安全性が重要/航空宇宙 | ✓ | — |
| 高速(>10,000 rpm)または高精度 | ✓ | — |
| 標準的な産業用途、一般速度 | 任意 | ✓ |
| 大量・コスト重視 | — | ✓ |
| プライベートブランド/OEMプログラム | — | ✓ |
産業用途の買い手の大半は、下の3行に当てはまります。これは妥協ではなく、実際の故障リスクに支出を合わせることです。深溝玉軸受とアンギュラ玉軸受の選択や、シール軸受とシールド軸受の選択は、箱に記されたブランド名よりも寿命を大きく左右します。
軸受メーカーを評価し、調達する方法
どの品質区分を選ぶ場合も、メーカーの評価方法は同じです。認証(ISO 9001、自動車用途ではIATF 16949)を検証し、量産前にサンプルを承認し、最低発注数量(MOQ)とリードタイムを確認し、追跡可能な流通経路で購入します。流通経路の確認は単なる事務手続きではありません。OECDとEUIPOは、2021年の世界の模倣品取引を約4,670億米ドル、世界貿易の約2.3%と推計しています(OECD/EUIPO)。
調達リスクを抑えるためのサプライヤー評価項目:
- 認証は自己申告で済ませず、真正性を確認する。 ISO 9001/IATF 16949の証明書番号と発行機関を確認し、登録情報と照合します。PDFに載ったロゴだけでは認証を確認できません。
- サンプルとPPAPの承認。 量産発注前に、実物のサンプルで寸法、硬度、騒音、振れを確認します。見積依頼の前に軸受仕様を確定しておけば、同じ条件で比較できます。
- 生産能力とリードタイム。 初回注文だけでなく、継続発注でも自社の納入計画を守れる生産能力があるか確認します。
- OEM/プライベートブランドへの対応力。 自社ブランドや専用包装が必要なら、最初に確認してください。金型やMOQが変わります。
- トレーサビリティとアフターサービス。 鋼材のヒート番号まで追跡できる記録と、問題発生時の担当窓口を確認します。中国は模倣品の押収品に占める割合が大きいため、匿名のマーケットプレイス出品者ではなく、実在と実績を確認できるメーカーから直接購入することが最も有効な対策です。
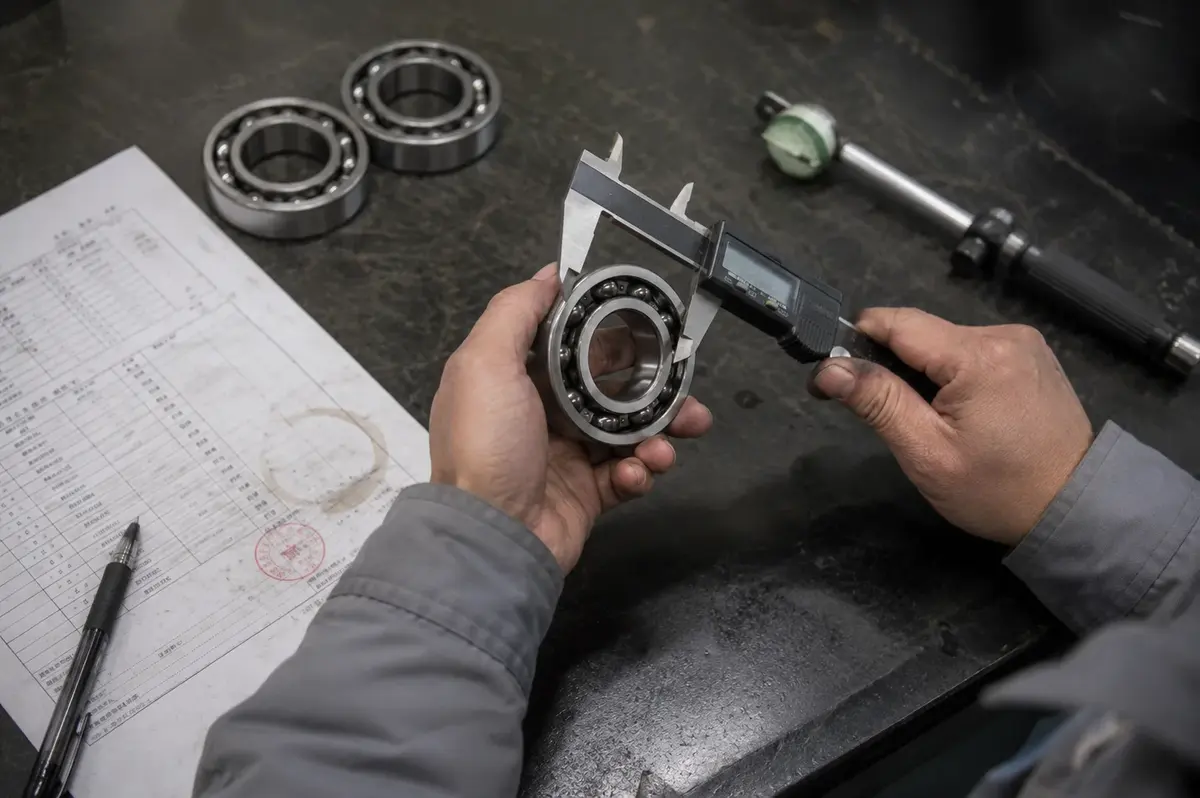
海外バイヤーが実際に当社を評価する方法: 慎重な買い手は価格だけを先に尋ねません。IATF認証書と監査履歴を確認し、自社試験用のサンプルを求め、金型の所有者を確認し、最良条件ではなく受注が立て込んだ時期のリードタイムを尋ねます。「最も安い6205はいくらか」だけを問う買い手ほど、グレーマーケットへ流れやすくなります。信頼できるメーカーは、こうした厳しい質問にも回答できます。
以上は、海外から中国の軸受サプライヤーを候補選定し、適格性を確認して取引を管理する段階的な調達プロセスの要約です。
結論:誰から買うべきか
海外の産業用途の買い手にとって、答えは必ずしも「ランキング1位の企業」ではありません。部品に必要な品質区分、認証、リードタイムを満たし、適格性を確認できるメーカーです。重要用途にはプレミアムブランド、量産時のコストパフォーマンスには審査済みの認証OEMが適します。中国メーカーが世界供給の約4分の1を占める以上(SKF)、高コストパフォーマンスの製品群は、サプライヤーを適切に評価すれば主流の選択肢です。
ランキングは目的に合わせて使いましょう。ビッグ8は、どの企業が技術的な基準を形成しているかを示します。売上高の表は、複合企業の非軸受事業分を除いて比較した場合の規模を示します。中国メーカーの節は、高コストパフォーマンスの供給基盤がどこにあるかを示します。適格性評価のチェックリストを使えば、その情報を自社の技術チームへ説明できる調達判断に変えられます。
ANDEは、OEM・プライベートブランドプログラム、自社内の熱処理・研削、体系的な品質管理によって海外バイヤーへ供給する、認証取得済みの中国メーカーです。この品質区分が用途に適している場合は、ANDEの軸受製品をご覧いただき、見積りやOEMプログラムについてお問い合わせください。詳しい手順は海外調達ガイドで確認できます。
よくある質問
Q:世界最大の軸受メーカーはどこですか?
軸受を中核とする企業の売上高で見れば、スウェーデンのSKFが最大で、2024年度の純売上高は987億スウェーデンクローナ(約93億米ドル)です。シェフラー、ジェイテクト、ミネベアミツミはより大きなグループ売上高を計上していますが、ステアリング、モータ、電子機器などの大規模な非軸受事業を含むため、同じ基準では比較できません。比較可能な軸受事業の規模ではSKFが第1位です。
Q:軸受ブランドのトップ10は?
プレミアム層はSKF、シェフラー(FAG/INA)、NSK、NTN、ジェイテクト(光洋)、ティムケン、ミネベアミツミ(NMB)、RBCです。ここに中国のZWZ(瓦房店)とLYC(洛陽)を加えれば、中国メーカーが占める約25%の市場を反映した、妥当なトップ10になります。一般的なランキングでは、この中国勢が抜け落ちています。
Q:SKF、FAG、NSKのうち、どのブランドが最も良いですか?
3社ともプレミアム層のメーカーであり、最適な選択はブランド名ではなく用途によって決まります。FAG(シェフラー)は自動車・産業用途、NSKは精密軸受・ステアリング、SKFは幅広い製品群に加えてシール・状態監視に強みがあります。ブランドだけで決めず、用途に合う精度等級と軸受形式を選んでください。
Q:中国で最大の軸受メーカーはどこですか?
主要企業はZWZ(瓦房店、中国最古、1938年創業)、HRB(哈爾濱)、LYC(洛陽、1954年創業)、C&Uグループ(1991年創業)で、その背景には約3,000社のメーカーがあります。中国の軸受産業は2024年に約2,315億元(約320億米ドル)の売上高を計上し、世界市場のおよそ4分の1を占めています。
Q:軸受サプライヤーはどう選べばよいですか?
まず品質区分を用途に合わせ、その区分にかかわらず同じ方法でメーカーの適格性を確認します。ISO 9001/IATF 16949認証を検証し、量産前にサンプルを承認し、MOQとリードタイムを確認し、模倣品を避けるため追跡可能な流通経路で購入します。段階的な調達プロセスを使えば、この確認を繰り返し実行できます。